Світовий борг дорожчає: що це означає для фінансування України
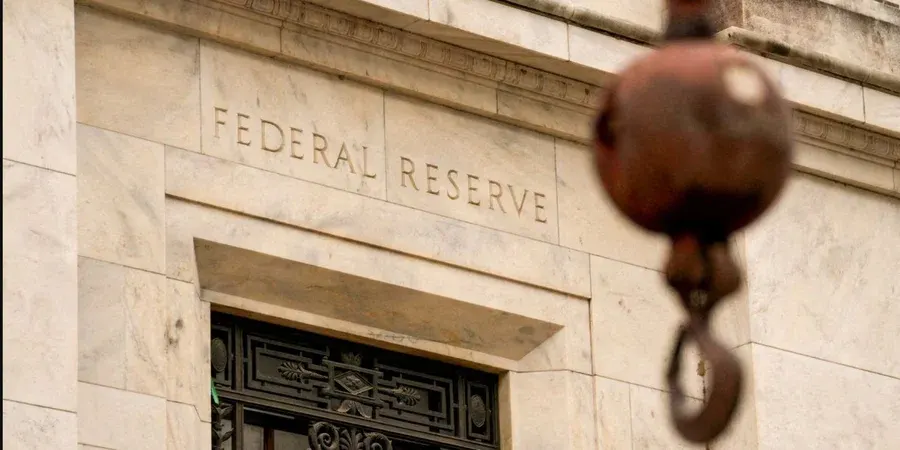
Державні облігації провідних країн перестають бути тихою гаванню для інвесторів — і це відчує й Україна, яка під час війни тримається на зовнішній допомозі.
Десятиліттями облігації США, Британії чи Японії вважалися чи не найбезпечнішим вкладенням у світі. Тепер ця впевненість похитнулася: з 2000 року чистий державний борг США та Великої Британії потроївся у відсотках до ВВП, а у Франції та Японії — подвоївся. Поза межами великих воєн і глибоких рецесій уряди ще не позичали стільки.
За низьких ставок 2010-х обслуговування боргів майже не тиснуло на бюджети. Нині все інакше: дохідність десятирічних казначейських паперів США перевищила 5% — востаннє таке було понад двадцять років тому. 16 вересня Федеральна резервна система підвищила базову ставку, ставши п'ятим провідним центробанком багатого світу з таким рішенням цього року. Тиск підживлюють і побоювання, що загострення навколо Ірану штовхне інфляцію вгору. Спреди за французькими паперами наближаються до рівнів часів європейської боргової кризи, а дохідність зростає навіть у Японії.
Масштаб проблеми видно з цифр. Якби США довелося негайно рефінансувати весь борг за поточними ставками, знадобилося б підняти податки або зрізати видатки на 4,7% ВВП — і лише щоб борг перестав рости. У Франції цей показник становить 3,9% ВВП, у Великій Британії — 2,7%. Додатковий ризик — мода на короткострокові облігації: вони дешевші зараз, але роблять фінанси країни вразливими до кожного стрибка ставок.
Приборкати борги можливо — це доводять Швейцарія та скандинавські країни з їхньою фіскальною дисципліною. Навіть Греція, колись епіцентр боргової катастрофи, різко знизила співвідношення боргу до ВВП і тепер випускає облігації з нижчою дохідністю, ніж французькі. Але політичний календар додає ризиків: у Франції перед виборами 2027 року міцніють популісти, у США перед виборами 2028-го обидва табори обіцяють виборцям прямі виплати, а у Британії та Німеччині кампанії 2029 року теж проходитимуть під тиском фінансового популізму. Сподівання, що зростання продуктивності завдяки штучному інтелекту спише борги, економісти вважають надто оптимістичними. А міністр фінансів США Скотт Бессент уже втручається в ринок казначейських паперів, намагаючись збити їхню дохідність.
Найгірший сценарій — рецесія. Раніше під час спадів облігації дешевшали за дохідністю і працювали як прихисток, тепер за високого боргу ринок суверенних паперів сам може стати зоною ризику. Для України це має цілком конкретні наслідки: коли безризикові папери США, Німеччини чи Франції дають 4–5%, інвесторам немає сенсу йти в ризикованіші країни, тож капітал дорожчає, а ресурсів на допомогу країнам, що розвиваються, меншає. Західні уряди, змушені більше витрачати на власні борги, жорсткіше переглядають бюджетні пріоритети — і багатомільярдні пакети для України затверджувати дедалі складніше.
У Мінфіні вже не можуть розраховувати лише на пряму бюджетну підтримку Заходу. Тож Україна активніше розвиває внутрішній ринок запозичень через ОВДП і посилює тиск на партнерів щодо повної конфіскації заморожених російських активів — як найнадійнішого джерела покриття бюджетних потреб.
Читайте також
Ще в розділі «Економіка»
- DeepSeek вводить пікові тарифи на API: що зміниться для розробників
- Пенсії по інвалідності з 1 серпня: чи чекати на підвищення
- Сарана на Дніпропетровщині: в громаді запровадили особливий режим захисту рослин
- За старий холодильник чи телевізор можна виручити тисячі гривень
- «Боже збав робити їхню роботу замість них»: ресторатор про головну помилку власників бізнесу