КАСКО з воєнними ризиками: на що дивитися, щоб не залишитися ні з чим
Поліс КАСКО з покриттям воєнних ризиків — чи не єдиний спосіб захистити авто від наслідків обстрілів. Але автоматичної та повної компенсації чекати не варто.
Про це в ефірі телеканалу «Київ24» розповів автоюрист Денис Конюшко. За його словами, перед підписанням договору варто уважно перечитати кожен пункт: які саме воєнні ризики охоплює поліс, які встановлено ліміти виплат, який розмір франшизи та за яких підстав страхова може відмовити в компенсації.
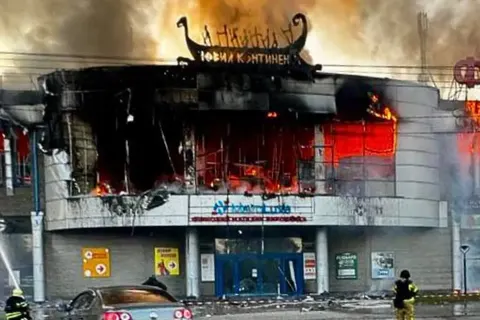
Неуважність на етапі оформлення згодом обертається розчаруванням. У практиці юристів уже були випадки, коли після влучання уламків власник авто сподівався на повне покриття ремонту, але через обмеження в договорі міг розраховувати лише на 10% реальної вартості машини.
Аби не натрапити на таку пастку, фахівці радять звертати увагу на кілька речей. Перше — ліміти відповідальності: чи покриває страховка повну ринкову вартість авто, чи лише фіксований відсоток у разі воєнних дій.
Друге — територіальні обмеження: чи діє поліс по всій Україні, чи не виключає регіони поблизу зони бойових дій. Третє — умови виплат: які саме документи від ДСНС або поліції вимагає страхова компанія, щоб підтвердити факт обстрілу.