Закон Грема: тарифи до 100% за російську нафту, але не всі покупці злякалися
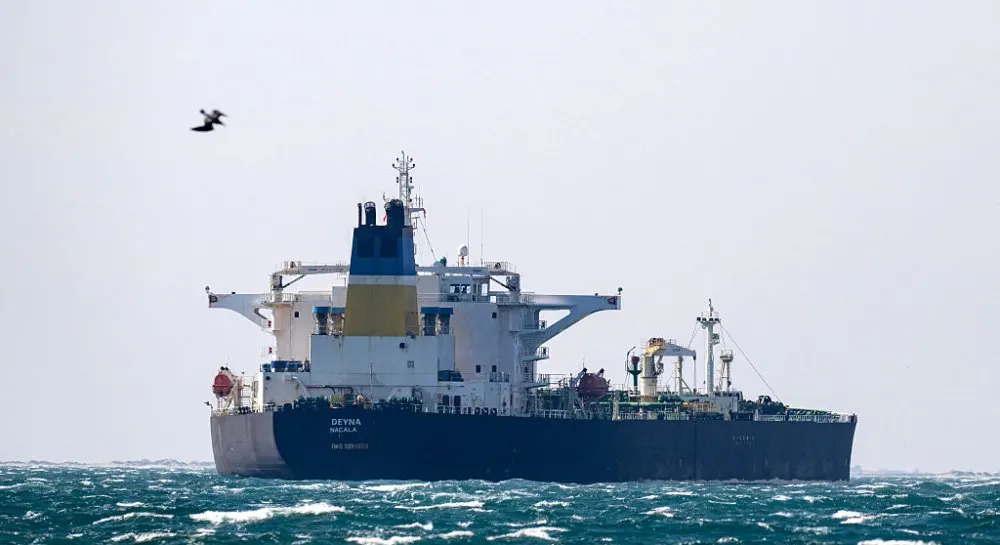
Конгрес США ухвалив закон, який дозволяє президенту бити тарифами до 100% по країнах, що й далі купують російську нафту. Але між ухваленим документом і реальним скороченням експорту — прірва, яку має закрити дипломатія.
Американський Конгрес ухвалив Закон Ліндсі Грема про санкції проти Росії та Ірану. Головна новація — президент США отримує право запроваджувати тарифи до 100% на товари з країн, які залишаються найбільшими покупцями російської нафти й газу. Важливо не сплутати інструмент із результатом: це не нафтове ембарго, і наступного дня Китай чи Індія не перестануть купувати російську нафту. Питання в тому, як цим важелем скористаються Білий дім, Офіс торгового представника США, Мінфін і Держдеп.
Механізм прописано в розділі 113. Під вторинні тарифи потрапляють країни, які купують російську нафту після набуття законом чинності і водночас входять до п'ятірки найбільших імпортерів російської сирої нафти за фізичним обсягом за попередні 12 місяців. Кожні 180 днів цю п'ятірку мають перераховувати Офіс торгового представника разом із Держдепом і Міненерго США. Ставка не обов'язково сягає 100%: президент має діапазон від більш ніж нуля до сотні відсотків і може змінювати її залежно від того, чи зробила країна "суттєві кроки" для скорочення закупівель. Фактично це система торгу: скорочуєте закупівлі — тариф знижують або дають виняток; не скорочуєте — ризикуєте доступом усього експорту до американського ринку.
П'ятірка покупців дуже різна. Китай та Індія беруть російську нафту мільйонами барелів на добу. В Індії у серпні імпорт становив близько 1,87 млн бар./добу після рекордних 2,79 млн у липні. Далі масштаб падає в рази: Туреччина у 2025 році купувала близько 317 тис. бар./добу — 47% усього її нафтового імпорту, Угорщина та Словаччина — приблизно по 0,1 млн бар./добу кожна, Азербайджан — лише близько 30 тис. бар./добу.
Для малих покупців замінити російську нафту цілком реально. Угорщина й Словаччина історично отримували її південною гілкою "Дружби", але після припинення поставок у січні вже переходили на морські поставки через хорватський Omišalj і трубопровід Adria/JANAF. Його номінальна потужність — близько 15 млн т на рік, що перевищує сумарну потребу обох країн. MOL сперечається з JANAF щодо гарантованої пропускної спроможності, НПЗ Slovnaft ще адаптується до ширшого crude slate, але це інженерні та комерційні труднощі, а не відсутність альтернативи. Азербайджану ще простіше: він сам великий виробник і експортер нафти, а російські 30 тис. бар./добу — це здебільшого економіка НПЗ, де дешевшу Urals вигідно переробити, а дорожчу Azeri Light експортувати.
З Індією все інакше. У мирні часи арифметика була б переконливою: Делі купує російську нафту зі знижкою, але має величезний експорт до США. Проте закон ухвалюють не на нормальному ринку — американо-іранська війна триває вже сьомий місяць, Ормуз працює з перебоями, світові запаси впали більш як на 500 млн бар., Brent перевищував $100. Близький Схід був природною альтернативою для індійських НПЗ, а тепер став дефіцитнішим, дорожчим і логістично ризикованішим. Коли в серпні доступність російської нафти впала з 2,79 до 1,87 млн бар./добу, Делі не зміг просто докупити 900 тис. бар./добу деінде: загальний імпорт просів до 4,17 млн бар./добу — найнижчого рівня від початку війни, а витрати на імпорт сягнули $16,69 млрд, на 25,8% більше, ніж рік тому. Тож першою реакцією Делі було не зобов'язання припинити закупівлі, а нагадування про енергетичну безпеку й потребу переговорів із США.
Китай — ще складніший випадок. Власний видобуток у серпні — 4,34 млн бар./добу, запаси оцінюють у 1,23 млрд бар., і лише за серпень дефіцит покривали відбором із запасів на рівні близько 640 тис. бар./добу. Пекін уже скуповує альтернативну нафту в Канаді, Західній Африці та Латинській Америці, але конкуренція підняла премії окремих африканських сортів до $22 понад Brent. І головне: під час кризи в Перській затоці російська нафта має для Пекіна стратегічну цінність — ESPO з Козьміно йде напряму Тихим океаном, частина поставок — трубопроводами зі Східного Сибіру, ні Ормуз, ні Суец їм не потрібні. Цього літа сталося протилежне меті закону: Sinopec збільшив закупівлі російського ESPO, щоб компенсувати втрату близькосхідних поставок, а додаткові закупівлі на липень—вересень оцінювали у 241–320 тис. бар./добу.
Окрема інтрига — Туреччина. Розділ 113 говорить про п'ять найбільших імпортерів за фізичним обсягом, і за цією логікою Анкару з її 317 тис. бар./добу важко не помітити на тлі Угорщини й Словаччини з їхніми 100 тис. Водночас у липневих поясненнях розробників нової версії закону фігурували Китай, Індія, Словаччина, Угорщина та Азербайджан — що не збігається з очевидною арифметикою потоків. Сам закон країн не називає, остаточне визначення — за Офісом торгового представника США.
Підсумок простий: Закон Грема — не чарівна кнопка, яка перекриває російський нафтовий експорт. Це важіль, потенційно дуже ефективний для малих покупців і сумнівний для великих. Закон створює погрозу, а перетворити її на реальне скорочення російських нафтових доходів має американська дипломатія.
Читайте також
Ще в розділі «Україна»
- Вода прозора, але небезпечна: як перевірити її вдома й коли потрібна лабораторія
- На Говерлі стало зле 15-річному туристу зі Львова: рятувальники спустили хлопця з гори
- Командувач НГУ зустрівся з новим керівником відділу посольства США
- У Львові відкриють інсталяцію "Колони пам'яті": що відомо
- Німецька свобода з правилами: українка розповіла, що дивує в ФРН