Де бізнесу взяти гроші у 2026 році: від грантів до застави
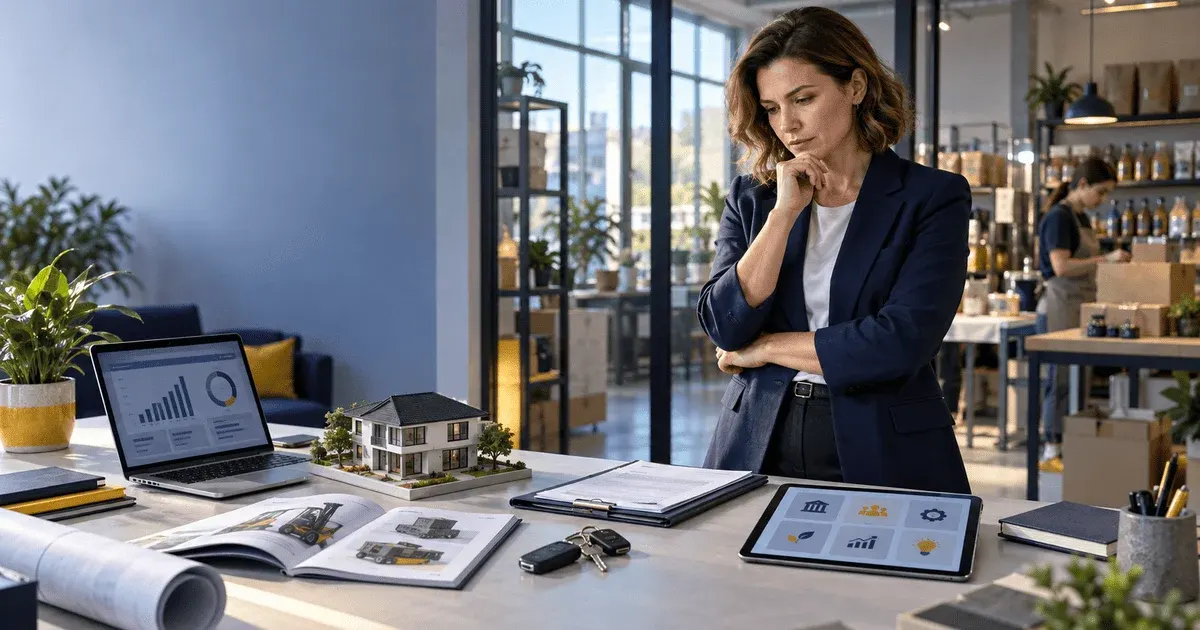
Власний прибуток покриває не все, і рано чи пізно підприємець виходить на зовнішній ринок грошей. Розбираємо, які варіанти є у 2026 році та кому який підходить.
Найпростіше джерело фінансування — прибуток самої компанії. Але обсяг тут обмежений, а вилучення грошей з обороту гальмує розвиток. Тож бізнес дивиться назовні.
Класика — банківський кредит. Ставки 15–25% річних, суми для ФОП та юросіб — до 15 млн грн. Банк дивиться на кредитну історію та доходи позичальника. Дешевше — за державною програмою «5-7-9%»: гроші на пільгових умовах, але з цільовим використанням і чіткими критеріями відповідності.
Якщо дірка в касі тимчасова, беруть кредитну лінію чи овердрафт. Гроші використовують частинами, відсотки капають лише на фактичну заборгованість. Для довгих інвестицій такий інструмент не годиться.
Для техніки, авто й обладнання є лізинг: аванс від 10%, строк до 5 років, великої суми одразу не треба. Щоправда, до повної виплати майно лишається власністю лізингодавця, а загальна ціна може перевищити покупку за готівку. Компаніям, які продають із відстрочкою платежу, стане в пригоді факторинг — гроші отримують за дебіторською заборгованістю, не чекаючи розрахунку від покупця. У 2026 році запрацювали новий закон і програма «Доступний факторинг» зі ставкою 13% річних.
Ще один шлях — інвестор або бізнес-партнер: гроші без кредитних зобов'язань, але за частку в справі чи від прибутку. Пошук і переговори тривають довго, до того ж є ризик втратити контроль. Гранти — безповоротна допомога, хоч і з високою конкуренцією. З 1 вересня 2026 року діє «Власна справа 2.0»: 100–300 тис. грн на старт і до 1,5 млн грн на масштабування.
Якщо є ліквідна нерухомість, а вільного оборотного капіталу бракує, беруть кредит під її заставу. Мінімум документів і перевірок, гроші без контролю цільового використання. Об'єкт лишається у власності, але при невиконанні зобов'язань його можуть стягнути.
Універсального рецепта немає — усе залежить від суми, строків і призначення грошей. Для касового розриву беруть лінію чи овердрафт, для транспорту й обладнання — лізинг, для відстрочених платежів — факторинг, для старту проєктів — грант. І не варто думати, що найдешевший варіант обов'язково найшвидший, а найбільша сума — найвигідніша: варто рахувати ставки, потенційний прибуток і строк повернення коштів.
Читайте також
Ще в розділі «Економіка»
- Робітничі професії — нове золото: де в Україні найбільше вакансій і які зарплати
- Де найбільше платять: топ професій з рекордним розривом у зарплатах
- Удар по складу Yasno: згоріло обладнання для сонячних електростанцій
- Пенсіонерам 70+ доплачують до пенсії: скільки гарантує держава у 2026 році
- Базари проти ракет: як Україна виживає попри удари РФ по магазинах